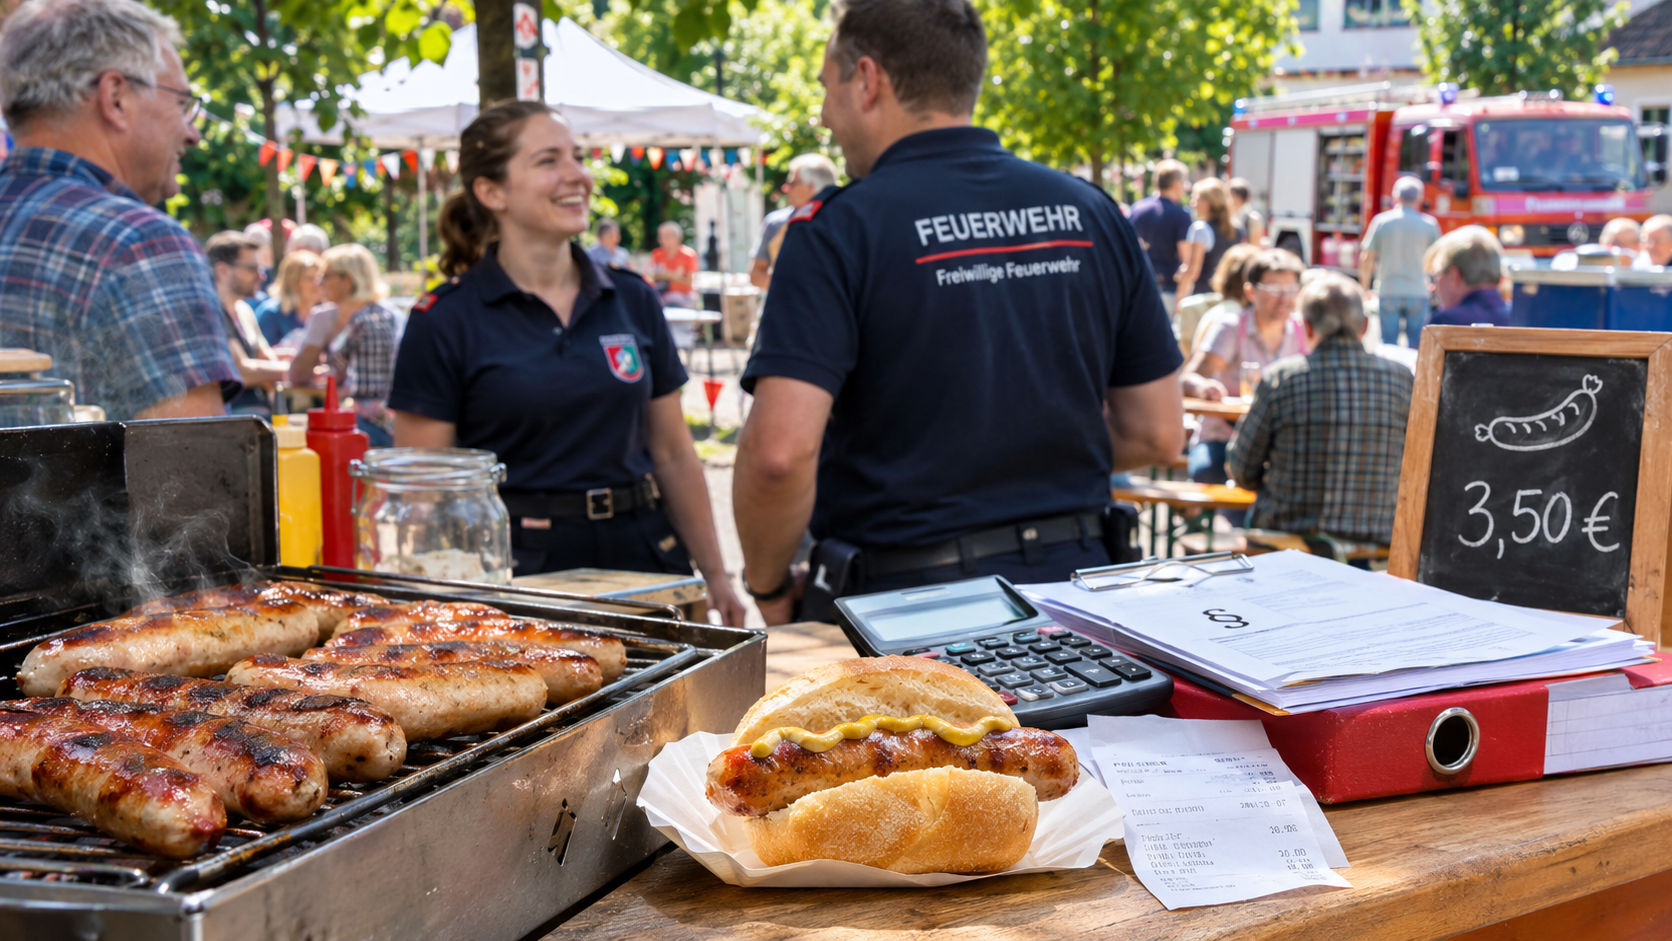
Bratwurststeuer 2027: Warum es keine neue Sondersteuer auf Bratwurst gibt
Die sogenannte Bratwurststeuer ist keine eigens eingeführte Abgabe auf Würstchen. Gemeint ist die Umsatzsteuerpflicht, die bei wirtschaftlichen Tätigkeiten der öffentlichen Hand unter bestimmten Bedingungen entstehen kann. Nach mehrfachen Verschiebungen endet zum Jahreswechsel die Übergangsfrist für kommunale Körperschaften.
Im Zentrum steht Paragraf 2b UStG. Die Regel unterscheidet hoheitliche Tätigkeiten von Leistungen, bei denen eine steuerliche Bevorzugung öffentlicher Anbieter den Wettbewerb verzerren könnte. Ob ein kommunales Fest betroffen ist, hängt deshalb von Veranstalter, Leistung und konkreten Umständen ab.
Der Verkauf von Bratwurst durch eine gemeindlich organisierte Feuerwehr ist nicht automatisch steuerpflichtig. Ebenso wenig sind sämtliche Verkäufe auf Feuerwehrfesten pauschal steuerfrei. Vor allem dort, wo Gemeinden selbst als Anbieter auftreten, können neue Abgrenzungsfragen entstehen.
Nordrhein-Westfalen will Ehrenamtliche entlasten
Nordrhein-Westfalens Finanzminister Marcus Optendrenk hat laut dpa und WDR mit einem Erlass klargestellt, dass typische Bratwurstverkäufe bei Festen Freiwilliger Feuerwehren nicht durch zusätzliche Umsatzsteuer belastet werden sollen. Das Land orientiert sich an unbürokratischen Lösungen für Schul- und Kitafeste.
Diese Verwaltungspraxis gilt nicht automatisch für sämtliche Bundesländer. Sie ersetzt auch keine bundesrechtliche Regel. Deshalb ist entscheidend, welche Hinweise die jeweils zuständige Finanzverwaltung veröffentlicht und ob der konkrete Fall den Voraussetzungen entspricht.
Für kleine Einrichtungen stellt die Dokumentationspflicht oft ein größeres Problem dar als die reine Steuerhöhe. Wer ehrenamtlich organisiert, muss gegebenenfalls einzelne Einnahmen zuordnen, Quittungen verwalten und erklären, warum bestimmte Verkäufe steuerbar sind oder nicht. Das kann den Aufwand für lokale Feste erheblich erhöhen.
Schleswig-Holstein fordert rechtssichere Regeln
Der Schleswig-Holsteinische Landtag berichtete am 13. November über eine Initiative von FDP, CDU und Grünen, die sich für Ausnahmen bei geringfügigen Umsätzen und einen praxisgerechten Leitfaden einsetzt. Auch SPD und SSW unterstützen das Anliegen. Ziel ist, Feuerwehr, Schulen und andere ehrenamtlich organisierte Aktivitäten nicht mit unverhältnismäßiger Steuerbürokratie zu belasten.
Am 16. November forderte FDP-Fraktionschef Christopher Vogt in einer eigenen Stellungnahme, Schleswig-Holstein solle dem nordrhein-westfälischen Vorbild folgen. Er verweist darauf, dass bis zum Jahreswechsel nur wenige Wochen bleiben. Eine Forderung der Opposition ist allerdings noch keine beschlossene landesweite Ausnahmeregelung.
Die politische Diskussion zeigt ein Grundproblem: Der Schutz des fairen Wettbewerbs und die Entlastung kleiner ehrenamtlicher Veranstaltungen müssen miteinander vereinbart werden. Ein allgemein verständlicher Leitfaden könnte unnötige Unsicherheit vermeiden, ohne das Gesetz pauschal außer Kraft zu setzen.
Bratwurststeuer 2027: Welche Preise und Vereine betroffen sein können
Wird ein Verkauf als umsatzsteuerpflichtig eingestuft, gelten je nach Leistung unterschiedliche Steuersätze. Für viele Speisen beträgt der ermäßigte Satz seit Anfang 2026 sieben Prozent, für viele Getränke gilt weiterhin der Regelsatz von 19 Prozent. Daraus folgt jedoch nicht, dass sich der Preis jeder Bratwurst zwangsläufig erhöht.
Rechtlich selbstständige Vereine sind anders einzuordnen als eine Gemeinde. Bei ihnen können allgemeine Vorschriften, einschließlich der Kleinunternehmerregelung, wichtig sein. Auch deshalb sollte nicht allein aufgrund des Namens einer Feuerwehr oder eines Fördervereins auf Steuerfreiheit geschlossen werden.
Für die örtliche Gastronomie ist die Regel ebenfalls relevant. Die Umsatzsteuerpflicht der öffentlichen Hand soll sachlich nicht begründete Wettbewerbsvorteile vermeiden. Die Umsetzung muss aber verhältnismäßig bleiben, damit gelegentliche Feste nicht an bürokratischem Aufwand scheitern.
Was Veranstalter vor dem Jahreswechsel prüfen sollten
Kommunen und Ehrenamtliche sollten rechtzeitig klären, wer bei Veranstaltungen rechtlich als Anbieter auftritt, welche Umsätze anfallen und welche Hinweise der Finanzverwaltung gelten. Im Zweifel ist steuerlicher Rat sinnvoll. Besonders wichtig bleibt, dass die nordrhein-westfälische Entscheidung nicht mit einer bundesweit garantierten Befreiung verwechselt wird.
Die Bratwurst-Debatte ist deshalb eine Auseinandersetzung über die praktische Anwendung bereits bestehenden Steuerrechts. Ihre Bedeutung reicht von der kommunalen Buchhaltung bis zum Fortbestand kleiner gesellschaftlicher Veranstaltungen.