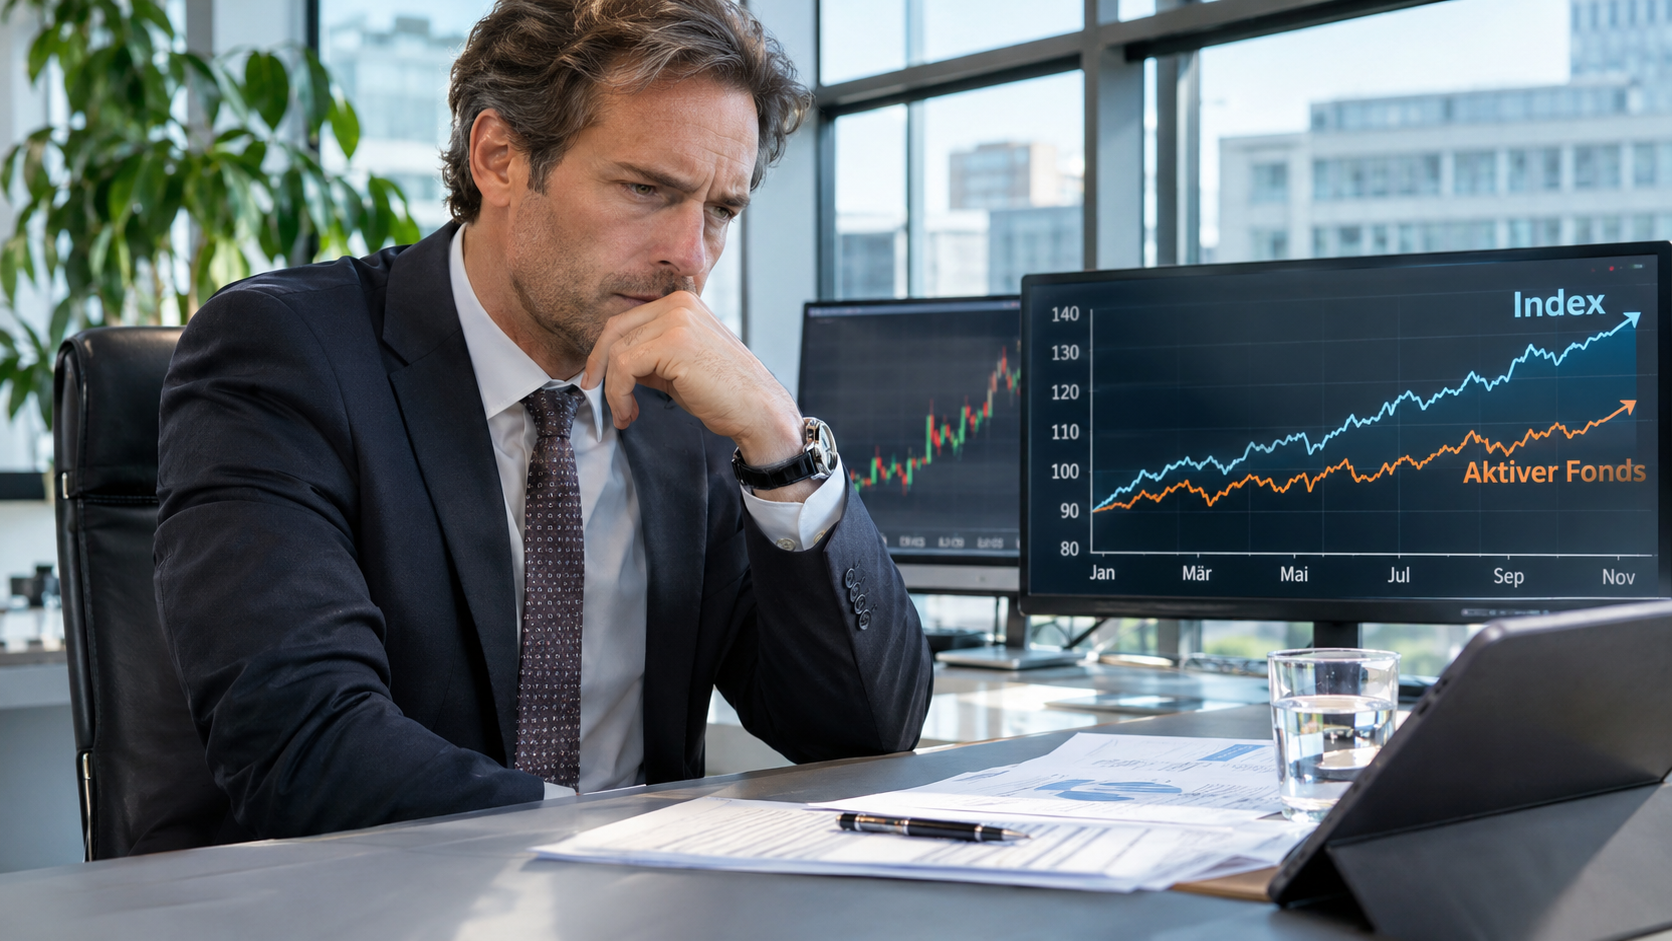
Warum schlagen die meisten aktiven Manager den Index nicht?
Es ist hinlänglich bekannt, dass nur wenige aktive Assetmanager den zugrundeliegenden Index schlagen. Nach Studien von Dow Jones Indices und Morningstar schlagen etwa 85 bis 90 Prozent der aktiven Fonds nach Kosten den S&P 500-Index auf eine Sicht von zehn Jahren nicht und überall sonst ist es ähnlich.
Unter anderem diese Tatsache hat ja auch zu der ETF-Schwemme geführt (zu den Problemen, die das erzeugt, ein anderes Mal). Das Wall Street Journal hat Mitte 2026 diesen traurigen Befund noch einmal bestätigt: “Just 13% of U.S. large-cap funds have outperformed indexes over the past decade, new data show.” Was ist da los?
Um welchen Index geht es denn eigentlich?
Zunächst: Es sollte als Vergleichsparameter der (eine) Börsenindex gewählt werden, der der gewünschten Anlageausrichtung am besten entspricht. So kann man leicht vergleichen, ob der Verwalter den Index erreicht hat oder nicht.
Hier ein lustiges Beispiel für einen Index-Bezug eines Anlagevorschlags eines Vermögensverwalters:
- 5,0 % Euro Short-Term Rate (€STR); 11,0 % JPMorgan EMU Government Bond Index 1-10 Yrs.; 22,0 % iBoxx
- Corporate Overall Performance Index; 3,0 % JPMorgan Government Bond Index US 1-10 Yrs. (Total Return); 4,0
- % iBoxx EUR Liquid High Yield Index (Gross Total Return); 6,0 % JP Morgan Emerging Markets Bond Index EMBI
- Global Core Hedged in EUR; 14,0 % Standard & Poor's 500 Index (Price); 15,0 % Euro Stoxx 50 Index (Price); 3,0
- % FTSE 100 Index; 5,0 % Tokyo Stock Price Index (Topix); 8,0 % MSCI Emerging Markets Index (Price); 2,0 %
- Hedge Fund Research HFRX Global Hedge Fund EUR Index; 2,0 % Bloomberg Commodity ex-Agriculture and
- Livestock Index (USD).
Nun, das wirkt professionell, ist aber natürlich komplett intransparent, denn kein Kunde kann sagen, ob dieser Trümmerhaufen aus verschiedensten Indizes wirklich dem Anlagewunsch entspricht, und kein Investor kann am Ende des Jahres feststellen, ob dieses Index-Potpourri übertroffen wurde oder nicht. Aber immerhin ein guter Versuch einer Nebelbombe des Vermögensverwalters.
Warum ist das so?
Eine simple Erklärung dafür, warum die Verwalter den Index, sofern er einigermaßen transparent und ehrlich ist, nicht schlagen, ist: Weil Kursgewinne von der künftigen Entwicklung abhängen – von den künftigen Unternehmensgewinnen und vielem mehr, der Asset Manager aber leider die Zukunft nicht kennt. Manchmal gibt es sogenannte No-brainer, zum Beispiel die Spekulation, dass nach Beginn des Ukraine-Kriegs „Defense“-Aktien interessant werden könnten. Wo das so ist, freilich können viele das, denn es gibt viele da draußen in der Welt, die alle den ganzen Tag bemüht sind, ihr Geld zu mehren und die optimalen Investmententscheidungen zu treffen. Was aber viele sehen, ist längst in den Kursen enthalten. Und ist ausgerechnet mein Asset Manager schlauer? Dann würde er sich selbstständig machen und wäre sehr, sehr reich.
Wenn man sich das bewusst macht, dann ist es vielleicht doch besser, gleich ein ETF auf den Index zu kaufen.
Genie, Insiderwissen, Glück
Wo die Zukunft aber offen ist, also im Normalfall, müsste man entweder sehr schlau sein, Insiderwissen oder Glück haben. Geniale Manager sind selten, zumal unter angestellten Assetmanagern. Die Nutzung von Insiderwissen ist illegal und Glück kann man mal haben, aber kaum dauerhaft. Das Glück ist launisch.
Der Manager, der erkennt, dass er keins von den Dreien hat, wird dazu neigen, stark zu diversifizieren, möglichst keine großen und riskanten Wetten einzugehen, sondern zahllose Einzeltitel ins Depot zu legen. Dann werden sich seine Treffer und Fehler aber ausgleichen. Je mehr er diversifiziert, desto mehr nähert er sich der Abbildung des Index an. Dann kann man auch gleich den Index kaufen.
Und ganz allgemein gilt: Wenn jeder versucht, den Markt zu schlagen, kann es im Mittel nicht gelingen, weil alle zusammen ja genau dieser Markt sind.
Kosten fressen
Ferner: Die Kosten der Assetmanager fressen eventuelle kleine Vorteile auf: Wenn ein schlauer Manager 1% besser ist als der Index, aber 1,5 % Gebühren nimmt, verliert sein Kunde nach Kosten. Performance ist Glück, Gebühren sind Können!
Die Prognosen-Konvergenz
Fondsmanager fürchten die Kritik ihrer Kunden.
Sie schielen deshalb auf das, was alle anderen Analysten sagen. Das ist menschlich gut zu verstehen: wenn ein Manager am Ende des Jahres seinem Kunden beichten muss, dass er leider 10% verloren hat, tut er sich natürlich leichter, wenn er sagen kann: Aber der Index war auch zehn Prozent im Minus … und alle anderen Großbanken auch nicht besser.
Career-Risk
Hat der Manager allerdings doch eine einsam-mutige Markteinschätzung verfolgt (es gibt eine Hyperinflation, eine Dollarkrise usw.) und liegt er dann deutlich schlechter als der Index, kriegt er Prügel von seinen Kunden und verliert vielleicht sogar sein Mandat. Und dann kriegt er auch noch Prügel von seinen Vorgesetzten. Gewiss möchte der Asset Manager seinen Kunden Gutes tun und Freude machen, aber vor allen Dingen möchte er selbst überleben. Deshalb entwickelt er die starke Neigung, sich an die Hausmeinung seines Bankinstituts zu halten und/oder sich nach der allgemeinen Konsensmeinung zu richten. Mutige vom Konsens abweichende eigenwillige Entscheidungen wird er meiden.
Was tun?
Nach meiner Erfahrung sind aktiv gemanagte Fonds in Nischen sinnvoll, wo es einen passenden Index nicht gibt. Und wenn ein aktiver Manager einen sehr langen sehr positiven Track Record hat, dann sagt das zwar nicht zwingend etwas über die Zukunft, aber eine Hoffnung hat man immerhin, wenn das Team gleichbleibt.
Und allgemein ist es besser, nur Beratungsmandate (Advisory) und keine Verwaltungsmandate zu vergeben. Wenn man richtig lag, denkt man, man sei schlau und König Midas, dem alles zu Gold wird, was er anfasst, und wenn man daneben lag, hat man zwar niemanden, den man beschimpfen kann – aber man besitzt gesunde Mechanismen, das Missgeschick zu verdrängen.
Und vielleicht wird oft der beste Weg sein: gleich ein ETF auf den Index kaufen.