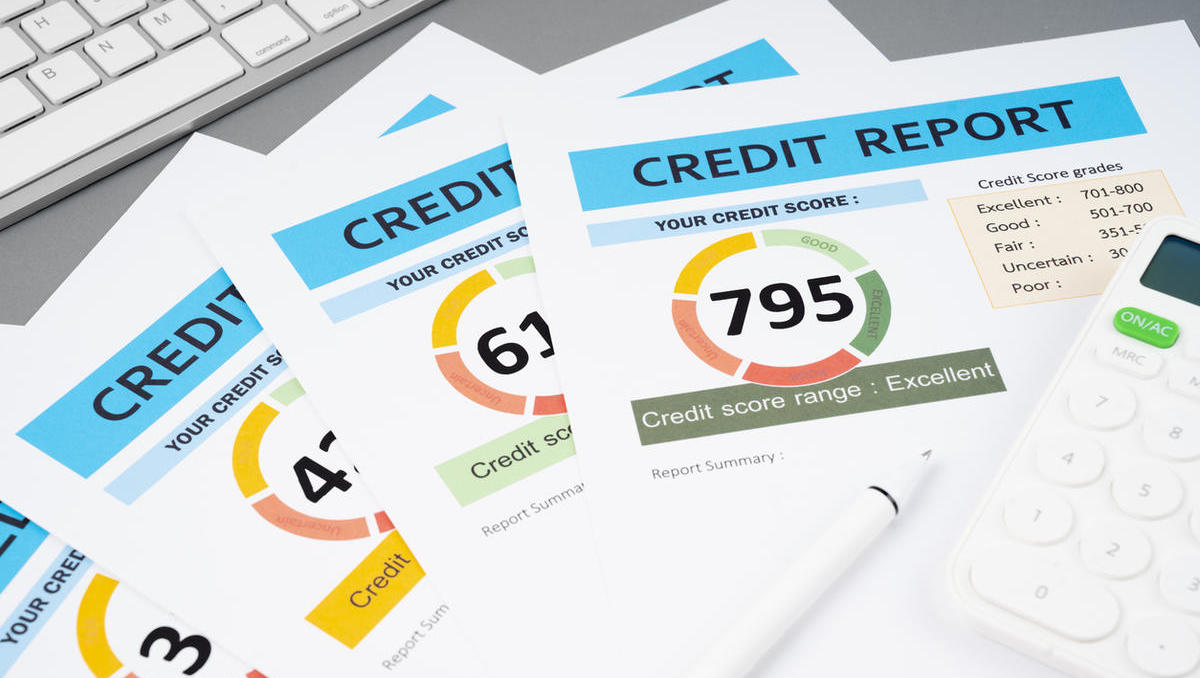
Bonität oder Kreditwürdigkeit ist ein wesentlicher Faktor, wenn es um die Bewilligung von Krediten und die Konditionen von Finanzierungen geht. Eine gute Bonität öffnet Türen zu besseren Zinssätzen und höheren Kreditlimits, während eine schlechte Kreditwürdigkeit die finanziellen Spielräume erheblich einschränken kann. Daher ist es für jeden Verbraucher wichtig, die Grundlagen der Bonität zu verstehen und Maßnahmen zu ergreifen, um diese zu verbessern.
Was ist Kreditwürdigkeit und wie wird sie bewertet?
Die Kreditwürdigkeit, auch Bonität genannt, ist ein Maß dafür, wie wahrscheinlich es ist, dass eine Person oder ein Unternehmen einen Kredit zurückzahlen kann. Sie spiegelt die finanzielle Vertrauenswürdigkeit eines Kreditnehmers wider und wird von Kreditgebern verwendet, um das Risiko bei der Vergabe von Krediten zu bewerten.
Eine gute Bonität bedeutet, dass der Kreditnehmer wahrscheinlich seinen finanziellen Verpflichtungen nachkommt, was zu besseren Kreditkonditionen wie niedrigeren Zinssätzen und höheren Kreditlimits führen kann. Umgekehrt kann eine schlechte Bonität zu höheren Zinssätzen und geringeren Kreditlimits führen oder sogar dazu, dass Kreditanträge abgelehnt werden.
Die wichtigsten Faktoren, die die Kreditwürdigkeit beeinflussen
-
Zahlungshistorie: Einer der wichtigsten Faktoren für die Bonität ist die Zahlungshistorie. Kreditgeber wollen wissen, ob der Kreditnehmer in der Vergangenheit seine Rechnungen pünktlich bezahlt hat. Zahlungsverzögerungen oder -ausfälle können die Bonität erheblich verschlechtern.
-
Kreditnutzung: Die Höhe der Schulden im Verhältnis zum verfügbaren Kreditrahmen wird als Kreditnutzung bezeichnet. Eine hohe Kreditnutzung kann ein Zeichen für finanzielle Schwierigkeiten sein und die Bonität negativ beeinflussen.
-
Kreditdauer: Wie lange der Kreditnehmer bereits Kredite genutzt hat, spielt ebenfalls eine Rolle. Eine längere Kredithistorie mit einer guten Zahlungshistorie kann die Bonität verbessern.
-
Arten von Krediten: Die Vielfalt der genutzten Kreditarten, wie Kreditkarten, Ratenkredite und Hypotheken, kann die Bonität beeinflussen. Ein ausgewogenes Kreditportfolio kann sich positiv auf die Bonität auswirken.
-
Neue Kreditanfragen: Häufige Kreditanfragen innerhalb kurzer Zeit können die Bonität verschlechtern, da sie auf eine erhöhte Kreditaufnahmebereitschaft hinweisen können.
Wie Kreditagenturen Ihre Bonität bewerten
Kreditagenturen sammeln und analysieren Finanzinformationen, um die Bonität von Einzelpersonen und Unternehmen zu bewerten. Sie nutzen komplexe Algorithmen und Modelle, um Kredit-Scores zu berechnen. Diese Scores sind numerische Werte, die das Kreditrisiko eines Kreditnehmers darstellen.
-
Datensammlung: Kreditagenturen wie Schufa, Equifax und Experian sammeln Daten von Banken, Kreditkartenunternehmen und anderen Finanzinstitutionen. Diese Daten umfassen Zahlungshistorien, Kreditnutzung, Kreditanfragen und mehr.
-
Kredit-Score-Modelle: Die gesammelten Daten werden durch verschiedene Modelle verarbeitet, um einen Kredit-Score zu erstellen. Ein bekanntes Modell ist das FICO-Score-System, das Scores zwischen 300 und 850 vergibt. Höhere Scores stehen für eine bessere Kreditwürdigkeit.
-
Gewichtung der Faktoren: Jeder Faktor, der die Bonität beeinflusst, wird unterschiedlich gewichtet. Die Zahlungshistorie und die Kreditnutzung haben in der Regel das größte Gewicht. Die genaue Gewichtung kann je nach Kreditagentur und Score-Modell variieren.
-
Aktualisierung der Scores: Kredit-Scores werden regelmäßig aktualisiert, um Veränderungen in der finanziellen Situation des Kreditnehmers zu berücksichtigen. Eine Verbesserung der Zahlungshistorie oder eine Reduzierung der Schulden kann zu einem höheren Score führen, während negative Einträge zu einem niedrigeren Score führen.
Häufige Ursachen für eine schlechte Bonität
Es gibt zahlreiche Ursachen für eine schlechte Bonität und im Folgenden werden die häufigsten erläutert.
Zahlungsverzögerungen und -ausfälle
Zahlungsverzögerungen und -ausfälle sind einem Beitrag der Sparkasse zufolge eine der Hauptursachen für eine schlechte Bonität. Wenn Kreditnehmer ihre Rechnungen nicht pünktlich bezahlen, senden sie ein negatives Signal an die Kreditgeber. Jede verspätete Zahlung wird in den Kreditberichten vermerkt und wirkt sich negativ auf den Kredit-Score aus. Wiederholte Zahlungsverzögerungen oder -ausfälle können die Bonität erheblich verschlechtern und zu einem hohen Risiko für Kreditgeber werden.
Hohe Verschuldung und deren Auswirkungen
Ein weiterer wesentlicher Faktor, der zu einer schlechten Bonität führt, ist eine hohe Verschuldung. Wenn ein Kreditnehmer einen großen Teil seines verfügbaren Kreditrahmens nutzt, erhöht sich die sogenannte Kreditnutzungsrate. Eine hohe Kreditnutzungsrate deutet darauf hin, dass der Kreditnehmer möglicherweise finanzielle Schwierigkeiten hat und erhöht das Risiko für die Kreditgeber. Diese hohe Verschuldung kann die Bonität negativ beeinflussen und dazu führen, dass Kreditgeber weniger bereit sind, weitere Kredite zu gewähren. Es ist wichtig, die Kreditnutzung unter 30 % des verfügbaren Kreditrahmens zu halten, um eine gute Bonität zu gewährleisten.
Strategien zur Verbesserung Ihrer Bonität
Zum Glück gibt es jedoch auch verschiedene Möglichkeiten, die eigene Bonität zu verbessern und die Kreditwürdigkeit zu steigern.
Pünktliche Zahlung von Rechnungen und Krediten
Eine der grundlegendsten und effektivsten Strategien zur Verbesserung der Bonität ist die pünktliche Zahlung von Rechnungen und Krediten. Jeder pünktlich geleistete Zahlungseingang trägt dazu bei, ein positives Zahlungsverhalten in den Kreditberichten zu vermerken. Es ist wichtig, alle finanziellen Verpflichtungen, einschließlich Kreditkarten, Hypotheken, Autokredite und sonstige Rechnungen, fristgerecht zu begleichen.
Reduzierung von Schulden und effektives Schuldenmanagement
Ein weiterer entscheidender Faktor zur Verbesserung der Bonität ist die Reduzierung der bestehenden Schulden. Dies beginnt mit der Erstellung eines klaren Plans zur Rückzahlung der Schulden. Zunächst sollten die Schulden mit den höchsten Zinssätzen priorisiert werden, da sie langfristig die größten Kosten verursachen. Eine Methode zur Schuldenreduzierung ist die Schneeball-Methode, bei der die kleinsten Schulden zuerst beglichen werden, um schnell Erfolge zu erzielen und Motivation zu gewinnen. Ein weiteres effektives Schuldenmanagement-Tool ist die Umschuldung, bei der hochverzinsliche Schulden in einen Kredit mit niedrigeren Zinssätzen umgewandelt werden.
Überwachung und Korrektur von Kreditberichten
Die regelmäßige Überwachung der eigenen Kreditberichte ist eine unverzichtbare Strategie zur Verbesserung der Bonität. Kreditberichte können Fehler enthalten, die die Bonität negativ beeinflussen. Es ist daher ratsam, mindestens einmal jährlich eine Kopie des eigenen Kreditberichts von jeder der großen Kreditagenturen anzufordern und sorgfältig zu prüfen. Sollten Fehler entdeckt werden, ist es wichtig, diese sofort zu melden und eine Korrektur zu beantragen. Dies geschieht durch die Einreichung eines formellen Antrags bei der betreffenden Kreditagentur, die dann den Fehler überprüft und den Bericht aktualisiert.