Warum Anleger Europa neu betrachten sollten
Irgendwie sind wir so gebaut, dass das Gras auf der anderen Seite des Zauns fast immer grüner wirkt. In der Welt der Aktien überstrahlen häufig die Unternehmen aus den USA nahezu alles andere. Das ist nachvollziehbar, denn der amerikanische Aktienmarkt ist der mit Abstand größte und liquideste Markt der Welt. Er wird von der stärksten Volkswirtschaft, mächtigen Institutionen, dem Dollar als globaler Leitwährung und der stärksten Armee gestützt.
Hinzu kommt, dass die USA die Heimat jener Technologiegiganten sind, die Investoren derzeit am stärksten interessieren, so das Finanzportal Investoru Klubs. Das Ergebnis ist auch in Lettland nicht ungewöhnlich. Das Aktienportfolio eines lokalen Anlegers kann fast vollständig aus US-Aktien bestehen, möglicherweise sogar vor allem aus den Aktien großer Technologiekonzerne.
Europas Wirtschaft bewegt sich seit Langem langsamer voran. Die Region steht vor zahlreichen Herausforderungen. Doch es ist vermutlich wenig produktiv, sich selbst ständig Sand auf den Kopf zu schütten. Möglicherweise sind die Bedingungen reif dafür, dass Aktien europäischer Unternehmen endlich stärker steigen.
Die langjährige Schwäche europäischer Aktien lässt sich teilweise dadurch erklären, dass es hier deutlich weniger börsennotierte Technologiekonzerne gibt, die seit Jahren die Aufmerksamkeit der Anleger fesseln. Wer gegen den Strom denkt, kann gerade darin nun eine Chance sehen. Wenn der Rausch um Technologiewerte auf die eine oder andere Weise endet, könnten die Kopfschmerzen europäischer Aktienanleger milder ausfallen. Garantiert ist das allerdings nicht.
Fridensdividende durch billigere Energie
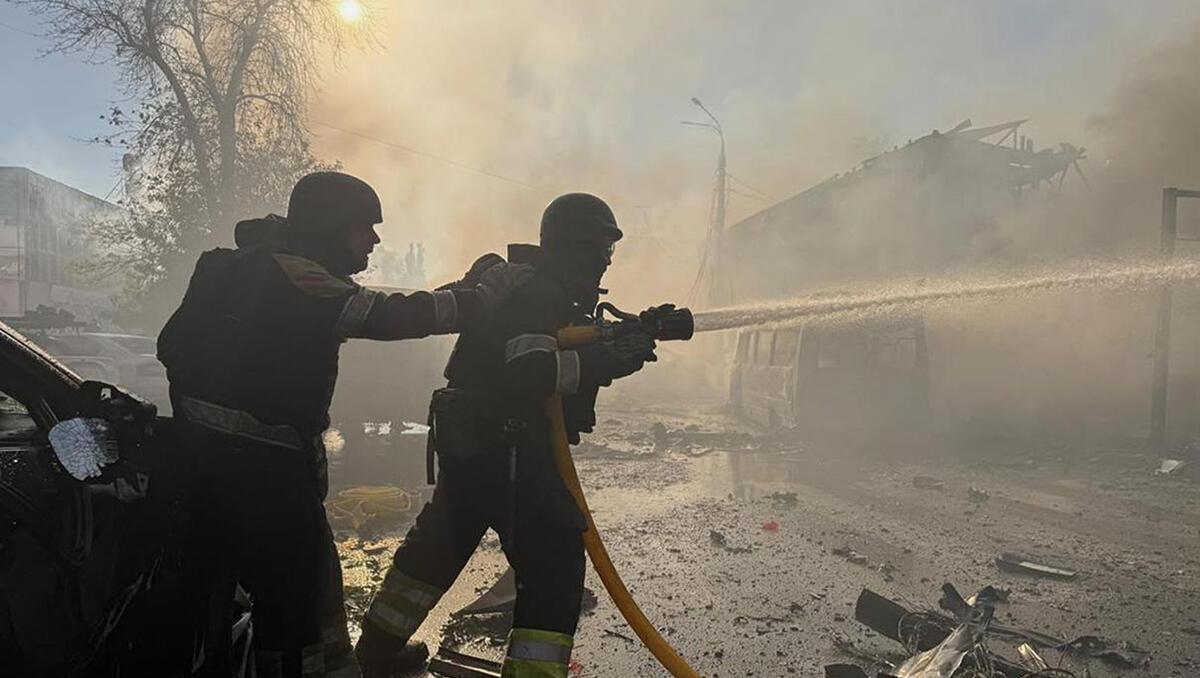
Für europäische Aktien könnten die scheinbaren Enden des Nahostkriegs sprechen. Der Stoxx 600, der große Unternehmen der Region umfasst, ist seit Jahresbeginn um 7,2 Prozent gestiegen. Dieser gesamte Gewinn entstand allerdings in den ersten beiden Monaten des Jahres, fast genau bis zu jenem Tag am 28. Februar, an dem der Iran-Krieg begann. Derzeit stehen europäische Aktien im Durchschnitt wieder ungefähr dort, wo sie Ende Februar standen. US-Aktien legten seitdem um acht Prozent zu.
Anders als die USA fördert Europa, abgesehen von Norwegen, selbst nur sehr wenig Öl und Gas. Diese für den Betrieb der Wirtschaft wichtigen Ressourcen müssen importiert werden. Der Iran-Krieg wirkte sich daher mit seinem raschen Anstieg der Energiepreise besonders negativ auf europäische Unternehmenswerte aus. Wenn sich die Lage normalisiert und der Rohstofffluss durch die Straße von Hormus wieder anläuft, könnte Europas Wirtschaft dringend benötigte Erleichterung erhalten. Auch Investoren könnten dann erneut prüfen, ob Aktien auf dem alten Kontinent nicht zu vergleichsweise attraktiveren Preisen zu haben sind.
Erst kürzlich erhöhte auch die Europäische Zentralbank als Reaktion auf höhere Inflation die Zinsen im Euroraum. Ein solcher Schritt wirkt grundsätzlich gegen Wirtschaftswachstum. Wenn die Entwicklungen im Nahen Osten nun dauerhaft niedrigere Ölpreise bringen, könnte Europa womöglich ohne weitere deutliche Erhöhungen der Euro-Zinsen auskommen. Das wäre zumindest kein Gegenwind für Unternehmensgewinne und Aktienkurse in Europa. Das Ende dieses Krieges würde eine gewisse Friedensdividende in Form billigerer Öl- und Gaspreise bringen. Oder genauer gesagt, es wäre die teilweise Abschaffung einer Kriegsabgabe, wie auch die Financial Times festhält.
„Die Friedensdividende aus dem Ende des Iran-Krieges kann auch darin bestehen, dass Investoren mehr Vertrauen in die Widerstandsfähigkeit der Weltwirtschaft und in Unternehmensgewinne gewinnen. Das könnte einen Bullenmarkt fördern, der bis zum Ende des Jahrzehnts anhält“, sagt Ed Yardeni, Chef von Yardeni Research, der Financial Times. Zugleich stellt sich die Frage, ob die Welt mit dem Ende dieses Krieges tatsächlich zu einem ruhigeren Ort wird. Wahrscheinlich nur sehr eingeschränkt. Der Krieg im Nahen Osten kann jederzeit wieder aufflammen. Die Staaten der Region werden mehr Mittel für offensive und defensive militärische Fähigkeiten ausgeben. Ohne Wunder dürfte dieser Konflikt eher zu höheren Militärausgaben führen, nicht zu niedrigeren.
Tatsächlich dürfte der globale Rüstungswettlauf nur in den nächsten Gang schalten, zumal neue Technologien bestehende Waffensysteme schneller veralten lassen. Die geopolitische Spannung bleibt hoch. Europas Staaten müssen ihre Militärausgaben erhöhen. In Asien bedroht China weiterhin Taiwan.
Europäische Aktien als Schutz vor der KI-Blase
Der europäische Aktienmarkt könnte zugleich eine gewisse Zuflucht vor einer Technologieblase bieten. Die Schwäche Europas kann bei genauerem Hinsehen auch Vorteile haben. „Nachdem europäische Märkte beim Handel mit KI-Aktien zurückgeblieben sind, verdienen sie einen frischen Blick. Wenn Sie sich Sorgen über übermäßige Marktkonzentration und zu hohe Bewertungen am US-Aktienmarkt machen, ist Europa nicht nur ein Ort für Urlaub. Es ist ein Ort zum Investieren“, schreibt Jason Zweig, Kolumnist des Wall Street Journal.
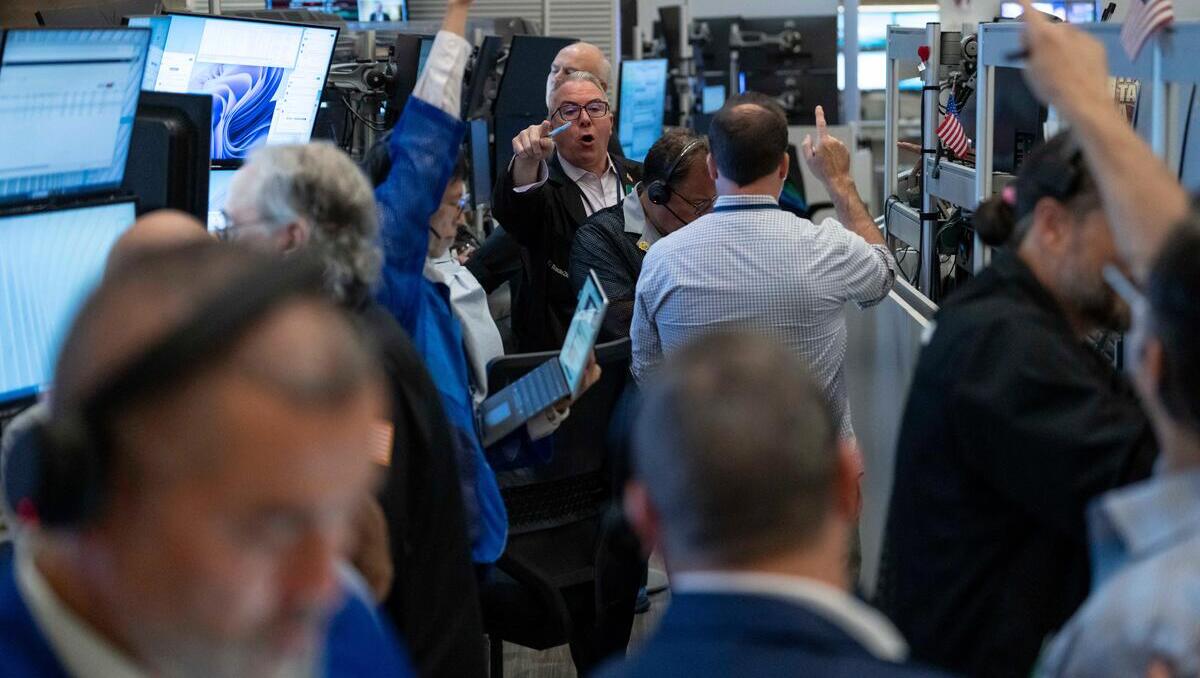
Auch er hebt hervor, dass Anleger in Fonds auf den breiten US-Index S&P 500 zu rund 50 Prozent im Wesentlichen auf die Entwicklung einiger weniger Technologiewerte setzen. Nvidia allein steht für acht Prozent des Gewichts am US-Aktienmarkt. Auffällig ist auch ein anderer Indikator, den manche an der Wall Street derzeit wieder genauer beobachten. Das sogenannte zyklisch bereinigte Kurs-Gewinn-Verhältnis nach Shiller liegt für den US-Gesamtmarkt inzwischen über 41. Das letzte Mal stieg das Shiller-KGV für den US-Markt nur 1999 über 40. Kurz danach, im Frühjahr 2000, platzte die große Internetblase.
Bei diesem vom Ökonomen Robert Shiller popularisierten KGV werden die durchschnittlichen Unternehmensgewinne der vergangenen zehn Jahre und die Inflation berücksichtigt. Ziel ist es, Schwankungen der Unternehmensgewinne über verschiedene Konjunkturphasen hinweg zu glätten. Der sehr langfristige Durchschnitt dieses Indikators liegt bei etwa 17. Seit 1990 liegt er bei etwa 27. Verdächtig ist, dass genau das Shiller-KGV historisch auffällige Hinweise auf die erwartbare Aktienrendite der folgenden zehn Jahre lieferte.
Die zyklischen Hochpunkte des Shiller-KGV nach 1929 und 1966 fielen ebenfalls mit negativen realen, also inflationsbereinigten, Renditen amerikanischer Aktien in den folgenden zehn Jahren zusammen. Daraus folgen vorsichtige Prognosen, dass eine historische Normalisierung des Shiller-KGV auch diesmal bedeuten könnte, dass die durchschnittliche US-Aktienrendite in den kommenden zehn Jahren bestenfalls sehr schwach ausfällt.
Was also tun? Jason Zweig empfiehlt zumindest, europäische Aktien genauer anzusehen.
Europa ist weniger konzentriert und günstiger
„Abgesehen von einigen Ausnahmen wie Dänemark sind europäische Märkte viel weniger konzentriert. Das größte Unternehmen im MSCI-Europe-Aktienindex ist mit einem Anteil von fünf Prozent der niederländische Halbleiterzulieferer ASML. Technologieaktien machen zehn Prozent des europäischen Index aus. Das größte Gewicht haben Finanzwerte, gefolgt von Industrie- und Gesundheitsaktien. Und verglichen mit den USA ist Europa billig“, sagt Zweig.
Er hebt hervor, dass Aktien in Europa mit weniger als dem 23-Fachen langfristig bereinigter Gewinne gehandelt werden, wie Daten von Index Standard zeigen. Das ist fast nur halb so viel wie in den USA. Es liegt auch nicht in der Nähe eines Rekords und deutlich unter dem Niveau von vor fünf Jahren.
„Ja, Europa ist die Alte Welt des Investierens. Es ist ein Freilichtmuseum mit alternder Bevölkerung, arthritischen Volkswirtschaften, schwerer Schuldenlast, aufgeblähter Staatsbürokratie, zu wenig Innovation und übermäßiger Abhängigkeit von importierter Energie. Kein Wunder, dass US-Aktien europäische Aktien in den vergangenen zehn Jahren um mehr als 150 Prozentpunkte übertroffen haben. Und die heutigen Schlagzeilen wirken düster. Die Europäische Zentralbank hat gerade die Zinsen erhöht. In der Ukraine tobt weiter Krieg. Die Energiepreise stiegen im Mai um etwa elf Prozent. US-Zölle treffen europäische Exporteure. Aus börsengehandelten Fonds, die in europäische Aktien investieren, flossen in diesem Jahr nach FactSet-Daten fast 500 Millionen Dollar ab“, schreibt Zweig. Doch gerade dadurch könnten Anleger eine Gelegenheit verpassen.
„Europa ist aus guten Gründen billig. Viele Investoren haben es schlicht vergessen und zum Sterben zurückgelassen. Doch wenn Erwartungen so niedrig sind, gibt es mehr Raum für positive Überraschungen“, sagt Tim Murray, Kapitalmarktstratege bei T. Rowe Price Associates.
Dividenden als Gegengewicht zum KI-Risiko
Experten weisen darauf hin, dass Anleger gerade in Europa vergleichsweise hohe Dividendenrenditen finden können. Diese können als Gegengewicht dienen, falls die KI-Investitionsgeschichte ihre hohen Erwartungen nicht erfüllt. „Wenn der Bullenmarkt weitergeht, werden europäische Aktien vielleicht nicht die Korken knallen lassen. Aber wenn der S&P 500 fällt, werden sie möglicherweise weniger fallen. Sie können wie ein Hafen im Sturm sein“, sagt Jurrien Timmer, globaler Makrochef von Fidelity Investments.
Gleichzeitig bleibt wichtig, dass die Verringerung eines Risikos fast immer andere Risiken mit sich bringt. Wer in Europa investiert, verringert seine Abhängigkeit von einem Rückgang KI-bezogener Aktien. Zugleich steigt das Risiko, höhere Gewinne zu verpassen, falls der KI-Boom weitergeht. Und falls Russland Osteuropa angreifen sollte, der Nahostkonflikt Ölpreise stark nach oben treiben würde, die USA ihre Zölle weiter erhöhen oder der Dollar gegenüber dem Euro stark steigt, würden Aktien der Alten Welt leiden.
Dennoch gilt, dass Anleger, deren Aktienvermögen fast vollständig in den USA liegt, eine gewisse Europa-Quote prüfen sollten. Diversifikation bedeutet nicht, viele Vermögenswerte zu besitzen, die gleichzeitig steigen. Dann würden sie wahrscheinlich auch gleichzeitig fallen. Sinnvoller ist es, Vermögenswerte zu halten, deren Preise zu unterschiedlichen Zeitpunkten und in unterschiedlichem Tempo steigen und fallen. Langfristig verringert das Risiko, genau dafür ist Diversifikation gedacht.