Aus für Rente mit 63: Merz erzwingt den Kurswechsel bei der Altersvorsorge
In der Kabinettsklausur vom 26.08.26 bestätigt Bundeskanzler Friedrich Merz (CDU), die Rentenreform aller Kritik zum Trotz durchsetzen, und die Rente mit 63 abschaffen zu wollen. Eine heikle Entscheidung, welche die Deutschen über das Arbeiten, Leben und Überleben im Alter bangen lässt.
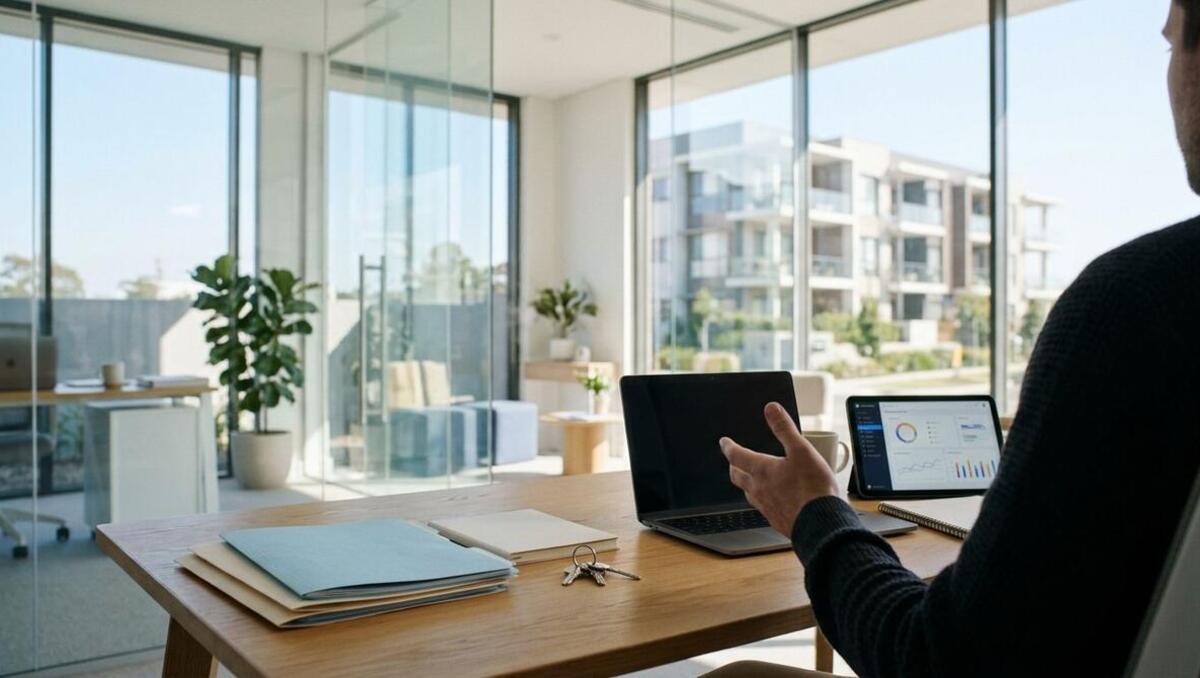
Umso wichtiger wird für jeden Deutschen die Frage, wie er oder sie sich unabhängig von den Launen der Bundesregierung absichern kann. Wie so oft beginnt Absichern nicht in der Gegenwart, sondern in der Vergangenheit. So ist es sowohl für junge Menschen, als auch für jene, die der Rente bereits näher sind, unabdingbar, sich privat abzusichern. Lange galten Immobilien als die beste Absicherung gegen Armut im Alter. Doch nach dem Crash in den Jahren 2020 und 2023, umgeben und gefolgt von zahlreichen Krisen, welche den Immobilienmarkt zunehmend verändert haben, sind so manche Deutsche unsicher geworden. Explosive Bauzinsen und Unsicherheiten auf dem Arbeitsmarkt führen die Deutschen zunehmend vom Traum vom Haus weg. Ist diese Angst gerechtfertigt, oder sind Immobilien nach wie vor die beste Absicherung im Alter?
Immobilien als Rentenversicherung
Der offensichtlichste, wenn nicht sogar wichtigste Vorteil von Immobilien als Altersvorsorge liegt darin, dass man im Alter zumindest mit einem Dach über dem Kopf abgesichert ist. Laut Angaben der Bundesarbeitsgemeinschaft für Wohnungslosenhilfe (BAG W) sind ältere Menschen immer mehr von Wohnungsnot betroffen. Gründe dafür, so Sarah Lotties, Fachreferentin der BAG W, sind unter anderem Arbeitslosigkeit und eben die kleine Rente. Deutschland schneidet im Europavergleich mit rund 44 Prozent Wohneigentumsquote schlecht ab. Zum Vergleich: In Griechenland und den Niederlanden liegt die Quote bei 69 Prozent. Schafft man es, bis zur Rente ein Wohnobjekt sein Eigen zu nennen – und die Baufinanzierung bis zum Eintritt in die Rente vollständig abbezahlt zu haben -, ist man zumindest schon insofern abgesichert.
Jedoch warnen Experten davor, sich nur auf das Eigenheim zu verlassen. Denn wer hier nicht mit Sorgfalt handelt, verschenkt sowohl Flexibilität als auch mögliche Renditen.
Im Eigenheim wie jeher zu wohnen, ist nicht die einzige Möglichkeit, sich mithilfe einer Immobilie für das Alter abzusichern. Ganz typische Alternativen sind die Vermietung oder der Teilverkauf von nicht-genutztem Raum, oder auch die sogenannte Leibrente, bei welcher der Verkäufer keine Ballungssumme aus dem Immobilienverkauf erhält, sondern lebenslang monatlich ausbezahlt wird.
Die richtige Immobilie
Wer sich dazu entscheidet, sich mit Eigentum für das Alter abzusichern, muss das bestmögliche Objekt für seine Zwecke wählen. Makler raten bei der Auswahl der Traumimmobilie stets, die LILA-Methode anzuwenden: Landschaft (Wohnen, wo es schön ist), Infrastruktur (Wohnen, wo man gut angebunden ist), Lebensqualität (Wohnen, wo was los ist) und Arbeit (Wohnen, wo es Arbeit gibt).
Folgend geht es um die Einschätzung der Immobilie nicht nur im Hier und Jetzt, sondern auch wie das Eigentum mit dem Käufer altern wird. Wann wurde die Immobilie wie und mit welchen Materialien gebaut? Seit 2023 achten Banken und Gutachter sehr viel sorgfältiger auf die Energieeffizienz wenn es um die Werteinschätzung geht. Das ist insbesondere im Fall von einem (Teil)Verkauf im Alter von Relevanz. Auch eine Frage für die Zukunft: Ist die Immobilie altersgerecht gebaut? Beim Kauf Anfang 40 mag das noch uninteressant sein. Doch wer für das Alter plant, muss auch mit körperlichen Einschränkungen und Mobilitätsproblemen planen.
Eigenheim oder Kapitalanlage?
Der offensichtliche Nutzen einer Immobilie liegt darin, dass man darin wohnen kann. Jedoch ist es auch möglich, die Immobilie als Kapitalanlage für das Alter einzusetzen. Der Vorteil, die Immobilie zu vermieten, liegt in den regelmäßigen Mieteinnahmen, welche auch zur Tilgung der Immobilienfinanzierung genutzt werden können.
Gleichzeitig bedeutet Vermietung auch, dass das Eigentum zu Arbeit wird. Man ist für die Instandhaltung der Immobilie verantwortlich und zahlt regelmäßig Steuern aus den Einnahmen. Je nachdem wie sich das Leben entwickelt, hat man in der Rente weder die Zeit noch die Fähigkeit, sich um ein anspruchsvolles Objekt zu kümmern, und muss dann Hilfe von Außen anheuern, was wieder die Einnahmen drückt. Und: Irgendwo muss man ja immer noch wohnen.
Aktien: Die Immobilienalternative
Die sicher beliebteste Alternative zur Immobilie als Altersvorsorge ist der Handel mit Aktien. Wer bereit ist, ein gewisses Risiko einzugehen, und sich von der Volatilität der Börse nicht abschrecken lässt, hat die Chance, durch Investmentfonds und Aktien seine Altersvorsorge zu sichern.
Jene, die früh anfangen, können mit Fonds langfristig und mit kleinem Risiko anlegen, und über die Jahre hinweg gute Rendite machen.
Je nach Risikoaffinität ist dies in Zusammenarbeit mit einer Bank möglich, wobei die Bank einen Prozentanteil des Gewinns einbehält, um Kosten für das Depot und dessen Management zu tilgen. Doch auch Online-Broker wie Trade Republic, welche den Nutzern zwar keinen Berater an die Seite stellen, aber mit niedrigen Gebühren und einem umfassenden Angebot an Wertpapieren locken, bieten die Möglichkeit zu Sparplänen, und sind insbesondere bei jungen Menschen beliebt.
Zukunftsvorsorge mit oder ohne Immobilie
Viele Experten erklären die goldene Immobilienzeit für beendet. Einst war eine gut erhaltene Immobilie eine verlässliche Quelle für Wohlstand.
Es gibt keine pauschale Antwort darauf, was die beste Altersvorsorge für jeden Deutschen ist. Individuelle Faktoren, angefangen beim Alter, trüben das Gewässer. Grundsätzlich gilt: Je früher man beginnt, zu sparen, umso mehr Gewinn ist realisierbar.
Experten, wie zum Beispiel Berater der Sparda Bank, plädieren für eine Kombination aus Altersvorsorge-Modellen. So kann die „Basisvorsorge“ der gesetzlichen Rentenversicherung durch Pensionsfonds, Aktien oder eine Immobilie erweitert werden. Wie auch bei Wertpapieren wird hier empfohlen, zu streuen, damit im Falle einer Krise nicht die eine sichere metaphorische Bank zerfällt und den Sparer so mit sich in den Abgrund zieht.
Der vielleicht wichtigste Rat, unabhängig von der Frage, wo man wie mit was am Besten absichert, ist, sich überhaupt abzusichern. Das Rentenniveau bleibt bis voraussichtlich 2031 bei etwa 48 Prozent der Beziehenden stabil; danach steht ein großes Fragezeichen. Eine Entspannung der Lage ist nicht zu erwarten; und so ist es an den Sparern selbst, proaktiv für ihre Rente zu sorgen.