Charlie Munger Anlagestrategie setzt auf konsequentes Nein
Den Spitznamen "Mr. No" verdiente sich der verstorbene Charlie Munger, langjähriger Geschäftspartner von Warren Buffett, durch seine konsequente Ablehnung der meisten Anlageideen. Seine Charlie Munger Anlagestrategie zeigt, weshalb für langfristigen Anlageerfolg oft nicht die Zahl der Entscheidungen, sondern die Fähigkeit zum Verzicht entscheidend ist. Das berichten unsere Kollegen von Finance.si.
"Wenn man die Grundlagen der Wahrscheinlichkeitsrechnung nicht beherrscht, geht man durchs Leben wie ein einbeiniger Mann bei einem Wettbewerb im Hintern-Treten." Diese Warnung findet sich in "Poor Charlie's Almanack", einer Sammlung von Reden, Gedanken und Grundsätzen des legendären Investors.
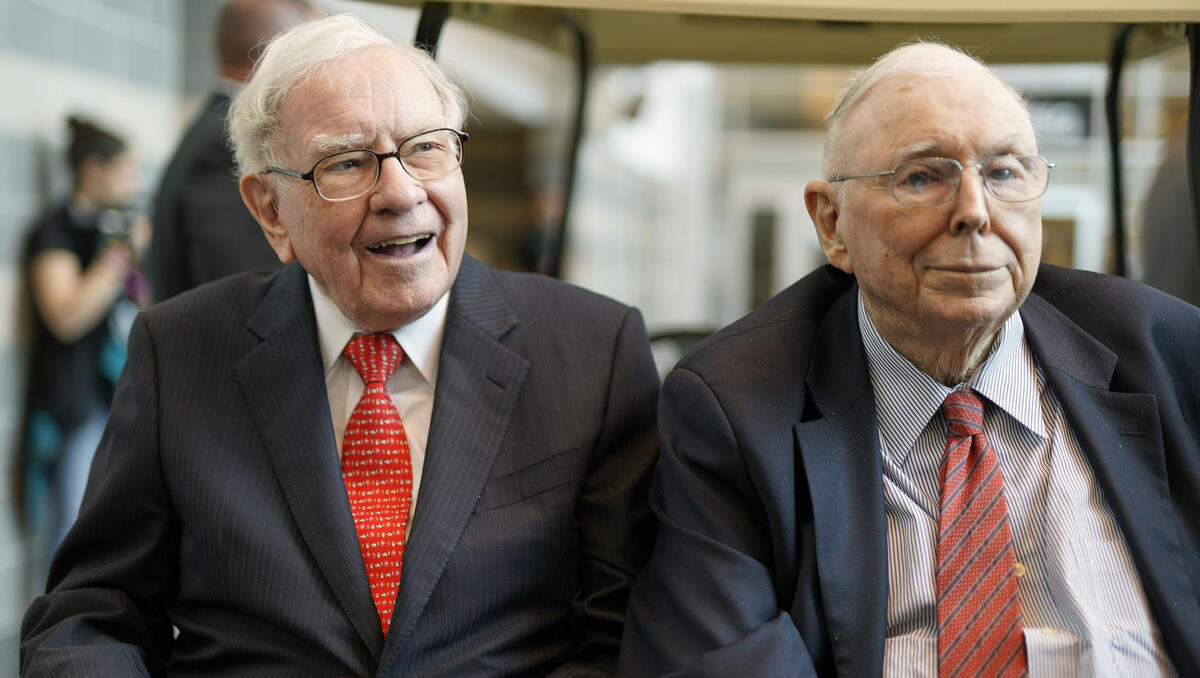
Charlie Munger war jahrzehntelang der Geschäftspartner von Warren Buffett. Buffett bezeichnete ihn scherzhaft als den gefürchteten "Mr. No". Diesen Ruf hatte sich Munger verdient, indem er den Großteil der Anlageideen ablehnte, die ihm vorgelegt wurden. Seine entschiedenen Absagen dienten den Interessen der Beteiligungsgesellschaft Berkshire Hathaway ausgesprochen gut. Die wenigen Investitionen, denen Munger zustimmte, erwiesen sich dagegen häufig als außergewöhnlich erfolgreich.
Mungers bekanntestes großes "Ja" war 1972 der Kauf des Schokoladenherstellers See's Candies. Er überzeugte Buffett davon, dass es sinnvoll sein könne, für ein hervorragendes Unternehmen einen angemessenen Preis zu bezahlen. Die Übernahme entwickelte sich zum Vorbild für spätere Investitionen in Unternehmen mit starken Marken und dauerhaften Wettbewerbsvorteilen. Zu diesen Beteiligungen gehören Coca-Cola und Apple. Beide Unternehmen zählten auch nach den jüngsten verfügbaren Portfoliodaten von Berkshire Hathaway weiterhin zu den bedeutenden US-Aktienpositionen des Konzerns.
"Poor Charlie's Almanack" lässt sich allerdings kaum als klassische Anlegerlektüre bezeichnen. Zwar beschäftigt sich das Buch ausführlich mit Investitionen, mindestens ebenso wichtig sind jedoch Themen wie Psychologie, Unternehmensführung, Bildung und menschliche Entscheidungsprozesse.
Charlie Mungers wichtigste Lektion: Denken lernen statt Aktien suchen
Munger orientierte sich an seinem Vorbild Benjamin Franklin. Dieser vermittelte in "Poor Richard's Almanack" zeitlose Weisheiten und Lehren aus zahlreichen Lebensbereichen. Munger verfolgt einen ähnlichen Ansatz. Obwohl er zu Beginn des Buches behauptet, nur wenige Dinge wirklich zu verstehen, wird schnell deutlich, wie breit sein Wissen tatsächlich war. "Erwerben Sie weltliche Weisheit und passen Sie Ihr Verhalten entsprechend an. Wenn Ihr neues Verhalten dazu führt, dass Sie bei Ihren Kollegen vorübergehend etwas unbeliebter werden, sollen sie zur Hölle gehen", rät Munger.
Charlie Munger starb am 28. November 2023 im Alter von 99 Jahren. In seinem langen Leben sammelte er eine große Zahl solcher Grundsätze, was sich auch in dem Buch deutlich zeigt. Den größten Teil des Werks bilden seine Reden. Es sind nicht besonders viele, dafür fallen sie lang und detailliert aus. Auf den Hauptversammlungen von Berkshire Hathaway überließ Munger meistens Buffett das Reden. Wenn dieser geendet hatte, sagte Munger häufig nur: "Ich habe nichts hinzuzufügen." Das Buch zeigt jedoch, dass Munger tatsächlich ausgesprochen viel zu sagen hatte.
Auch Anleger erhalten zahlreiche Hinweise. Munger empfiehlt weder konkrete Aktien noch einzelne Branchen. Er erklärt auch nicht, wann Anleger kaufen oder verkaufen sollten. Seine Ratschläge setzen an einer grundsätzlich anderen Stelle an. "Wir wollen große Geldbeträge dort investieren, wo wir später keine weiteren Entscheidungen treffen müssen. Wenn man etwas kauft, da es unterbewertet ist, muss man über einen Verkauf nachdenken, sobald sich der Preis nach den eigenen Berechnungen dem inneren Wert nähert. Das ist schwierig. Wenn es einem dagegen gelingt, einige hervorragende Unternehmen zu kaufen, kann man anschließend einfach sitzen bleiben und warten. Das ist gut."
Gute Unternehmen entscheiden über langfristige Renditen
Ein wesentlicher Bestandteil der Charlie Munger Anlagestrategie ist die langfristige Kapitalrendite eines Unternehmens. Anleger sollten daher nicht allein auf einen günstigen Einstiegskurs achten, sondern vor allem auf die Qualität des Geschäftsmodells. "Wenn ein Unternehmen 40 Jahre lang eine Kapitalrendite von sechs Prozent erzielt und man es während der gesamten 40 Jahre besitzt, kann man selbst bei einem sehr günstigen ursprünglichen Kaufpreis kaum eine Rendite erwarten, die wesentlich von sechs Prozent abweicht. Wenn ein Unternehmen dagegen 20 bis 30 Jahre lang eine Kapitalrendite von 18 Prozent erwirtschaftet, wird man selbst bei einem scheinbar hohen ursprünglichen Preis am Ende ein verdammt gutes Ergebnis erzielen. Es geht also darum, bessere Unternehmen zu kaufen."
Dieses Prinzip bildete einen wesentlichen Unterschied zwischen der späteren Strategie von Munger und Buffett und den ursprünglichen Vorstellungen des Begründers des Value Investing, Benjamin Graham. Die entscheidende Frage lautet dabei, warum Anleger ein durchschnittliches Unternehmen zu einem hervorragenden Preis kaufen sollten, wenn sie stattdessen ein hervorragendes Unternehmen zu einem durchschnittlichen Preis erwerben und langfristig halten können.
Beispiele dafür sind Geico und Coca-Cola im Portfolio von Berkshire Hathaway. Im Portfolio des Autors erfüllen Apple, Microsoft und Berkshire Hathaway eine vergleichbare Funktion.
In einer seiner Reden erläutert Munger zudem, welchen Rat er einem hypothetischen ersten Investor von Coca-Cola geben würde, dem erfundenen Unternehmer Glotz. Dabei beschreibt er, wie ein Unternehmen aufgebaut werden müsste, um im Jahr 2034 einen Wert von einer Billion Dollar zu erreichen. Die Überlegungen lesen sich zugleich wie ein Handbuch für Unternehmensgründer. Munger beklagte allerdings im begleitenden Kommentar, dass viele Leser die eigentliche Bedeutung seiner Argumentation nicht ausreichend verstanden hätten.
Für Investoren besonders relevant ist seine Warnung vor Unternehmensprognosen. Nach Mungers Auffassung sollten Anleger Prognosen grundsätzlich mit großer Skepsis betrachten, wenn Unternehmen damit versuchen, sich selbst oder ihre Aktien möglichst attraktiv darzustellen. "Ich verwende keine Prognosen. Ich erlaube den Leuten nicht einmal, welche für mich zu erstellen, da ich nicht auf den Tisch kotzen möchte", sagte Munger. "Trotzdem sehe ich ständig ausgesprochen dumm erstellte Prognosen. Viele Menschen glauben ihnen, unabhängig davon, wie dumm sie sind. In Amerika ist eine dumme Prognose ein wirksamer Verkaufstrick. Unter Investmentbankern ist die Erstellung solcher Prognosen zu einer regelrechten Kunst geworden. Auch ihre Analysen lese ich nicht."
Warum Charlie Munger teuren Analysen und Hochglanzprognosen misstraute
Munger erinnerte sich an einen Fall, in dem Buffett und er ein Unternehmen kaufen wollten. Der Verkäufer hatte zuvor bei einer Investmentbank eine umfangreiche Analyse in Auftrag gegeben. "Wir schoben sie einfach beiseite wie ein Stück Aas. Der Verkäufer sagte: 'Wir haben dafür zwei Millionen Dollar bezahlt.' Ich antwortete ihm: 'Wir verwenden so etwas nicht. Solche Analysen lesen wir nie.'"
Gerade bei Börsengängen lässt sich nachvollziehen, was Munger damit meinte. Unternehmen präsentieren Investoren häufig detaillierte Wachstumsprognosen, Marktpotenziale und optimistisch gestaltete Zukunftsszenarien. Anleger sollten deshalb selbst prüfen, welche Entwicklung eines Unternehmens realistisch erscheint, anstatt die Aussagen eines Verkaufsprospekts ungeprüft zu übernehmen.
"Wann immer Ihnen jemand etwas mit einer hohen Verkaufsprovision und einem 200 Seiten langen Prospekt anbietet, kaufen Sie es nicht", riet Munger. Damit erklärte er auch, warum Buffett und er sich nicht von Verkäufern unterschiedlicher Modelle zur Steueroptimierung überzeugen ließen. "Wir zahlen unsere Steuern und bisher ist es uns ziemlich gut ergangen. Wann immer Ihnen künftig jemand Steueroptimierung verkaufen will, lautet mein Rat einfach: Kaufen Sie nicht."
Charlie Munger-Anlagestrategie bleibt auch für deutsche Anleger relevant
Aus Mungers Grundsätzen ergibt sich eine Reihe einfacher Regeln. Anleger sollten keine Geschäfte mit Menschen zweifelhaften Charakters machen und für übernommene Risiken eine angemessene Gegenleistung verlangen. Ebenso wichtig ist es, innerhalb eines klar definierten Kompetenzbereichs zu bleiben. Wer ein Unternehmen oder dessen Geschäftsmodell nicht ausreichend versteht, sollte nach Mungers Logik auch kein Kapital investieren.
Besondere Aufmerksamkeit widmete er der Gefahr der Selbsttäuschung. Anleger sollten sich vor allem nicht selbst täuschen und berücksichtigen, dass der eigene Verstand besonders leicht dazu neigt, bestehende Überzeugungen nachträglich zu rechtfertigen. Zudem sollten Anleger Preis und Wert auseinanderhalten. Gleiches gilt für Aktivität und tatsächlichen Fortschritt sowie für die Größe eines Unternehmens und seine Fähigkeit, nachhaltig wirtschaftlichen Wert zu schaffen.
Munger empfahl, das Unternehmen selbst zu analysieren und sich nicht in erster Linie auf den Gesamtmarkt, das makroökonomische Umfeld oder kurzfristige Bewegungen eines Wertpapiers zu konzentrieren. Unnötige Transaktionskosten und Belastungen durch kurzfristige Kursschwankungen sollten ebenfalls vermieden werden. Anleger sollten niemals handeln, nur um überhaupt etwas zu tun.
Für deutsche Anleger lässt sich daraus vor allem ein allgemeiner Grundsatz ableiten. Wer deutsche oder internationale Unternehmen bewertet, kann Geschäftsmodell, Wettbewerbsvorteile, Kapitalrendite, Managementqualität und Bewertung ebenso systematisch prüfen wie ein Investor am US-Markt. Gerade in Phasen hoher Unsicherheit gewinnt diese Charlie Munger Anlagestrategie an Bedeutung. Statt kurzfristigen Prognosen oder optimistischen Unternehmenspräsentationen zu folgen, richtet sich der Ansatz auf überprüfbare wirtschaftliche Qualität und langfristige Wertschöpfung. Mungers wohl wichtigste Botschaft bleibt deshalb bemerkenswert einfach. Erfolgreiches Investieren besteht nicht darin, möglichst viele Entscheidungen zu treffen, sondern darin, möglichst wenige schlechte Entscheidungen zu treffen.