Warum Schulden wieder teuer werden
Warum fallen die Staatsanleihen der größten Volkswirtschaften seit einigen Jahren beharrlich, beziehungsweise weshalb steigt der geforderte Preis der Verschuldung? Sollten diese Anleihen in Portfolios nicht wie früher die Rolle eines unbestritten sicheren Hafens spielen?
Wenn ein Energiepreisschock ins Spiel kommt, ist alles anders. Die alte Annahme, dass geopolitische Schocks Anlegergeld automatisch in Staatsanleihen treiben und deren Renditen senken, gilt nicht immer. Wenn Krieg höhere Ölpreise, höhere Inflation und höhere Staatsausgaben bedeutet, geraten Anleihen am Markt sichtbar unter Verkaufsdruck. Damit steigen auch die Finanzierungskosten der Staaten, beschreibt das slowenische Finanzportal Casnik Finance in einer Analyse.
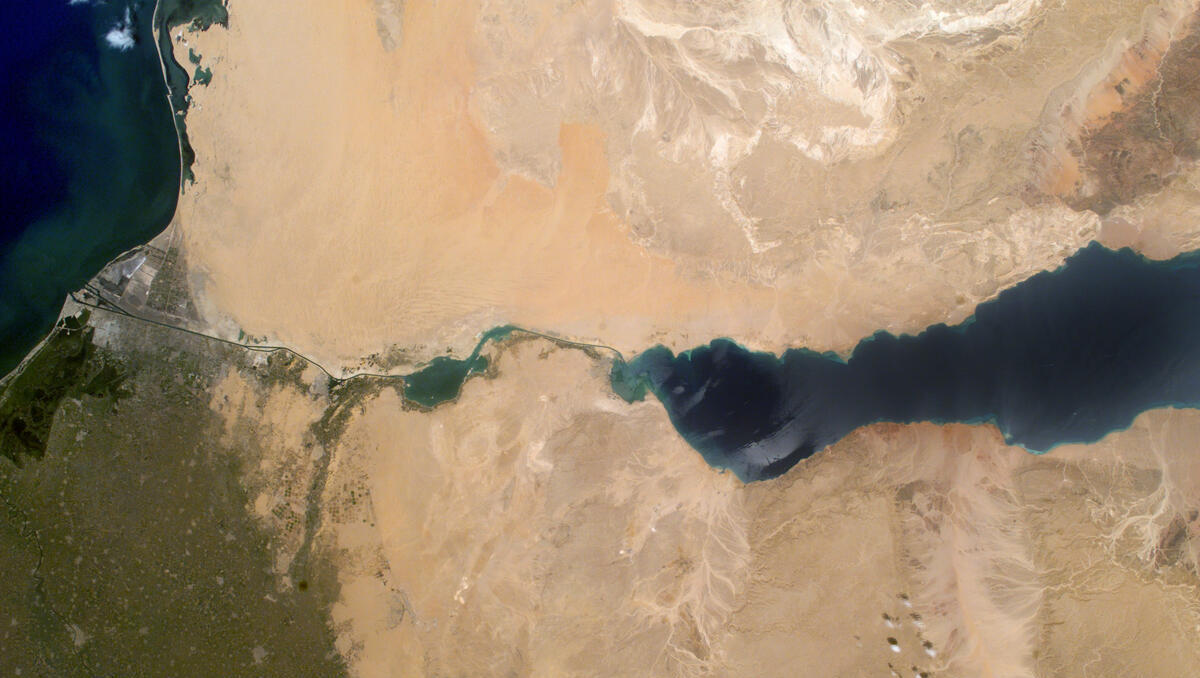
Am Anleihemarkt kam es nach 2020 zu einem klaren Regimebruch. Nach dem pandemischen Schock in den Lieferketten, nach dem Energie- und Inflationsschock durch den Krieg in der Ukraine und nach dem aktuellen Energieschock durch die Blockade der Straße von Hormus nach dem amerikanisch-israelischen Angriff auf Iran sind die Renditen zehnjähriger Staatsanleihen aus der Welt der Nullzinsen oder sogar Negativzinsen deutlich nach oben gewandert.
Die Rendite zehnjähriger US-Staatsanleihen stieg von rund 1,8 Prozent auf etwa 4,5 Prozent, jene Deutschlands von minus 0,3 auf drei Prozent, Frankreichs von null auf 3,6 Prozent, des Vereinigten Königreichs auf fast fünf Prozent und Japans auf 2,7 Prozent. Kurz zusammengefasst sind dies neben den gemeinsamen globalen Umständen die besonderen Verwundbarkeiten im Hintergrund.
USA: Die Renditen amerikanischer Staatsanleihen sind hoch, da die USA widerstandsfähiges Wachstum, große Haushalts- und Leistungsbilanzdefizite, umfangreiche Anleiheemissionen und Inflationsrisiken verbinden. Der Krieg im Iran erhöht den Druck über die Energiepreise deutlich, wodurch es für die Fed schwieriger wird, die Zinsen zu senken.
Deutschland: Bundesanleihen bleiben der Anker des Euroraums. Renditen nahe drei Prozent zeigen jedoch, dass auch der sicherste europäische Schuldner, dessen Wirtschaft erneut stark unter Energieverfügbarkeit und Energiekosten leidet, nicht mehr in der Welt negativer Zinsen lebt.
Frankreich: Frankreich ist als Geschichte des Spreads zu verstehen. Die Renditeprämie gegenüber Deutschland spiegelt die Zinsen der EZB sowie Sorgen über Defizite, Schulden und politische Unsicherheit wider. Iran ist wichtig, da höhere Energiekosten die ohnehin schwierige fiskalische Konsolidierung zusätzlich erschweren.
Großbritannien: Britische Staatsanleihen erscheinen als der verwundbarste Fall unter den entwickelten Märkten. Bei hartnäckiger Inflation, Problemen mit der Glaubwürdigkeit der Fiskalpolitik und politischer Instabilität gießt der Krieg im Iran nur zusätzlich Öl ins Feuer. Er wirkt über Kraftstoffpreise, Lebensmittel, Schifffahrt und Haushaltsenergie.
Japan: Der fernöstliche Inselstaat ist ein struktureller Sonderfall. Die Interventionspolitik der japanischen Zentralbank hielt die Renditen von Staatsanleihen jahrelang niedrig. Nun hat sich die Geldpolitik etwas verändert. Der Krieg im Iran trifft das wirtschaftliche Umfeld über höhere Ölpreise, Importkosten und den Yen. Da Investoren ihre Schritte an eine normalere Politik der japanischen Zentralbank anpassen, steigen die Renditen japanischer Staatsanleihen. Die Rendite der zehnjährigen japanischen Anleihe lag am 26. Mai bei 2,7 Prozent.
Warum uns das Sorgen machen sollte
Der Krieg im Iran ist nicht nur ein Ölpreisschock, sondern ein Test der finanziellen Tragfähigkeit von Staaten. Teurere Energie stärkt Inflationserwartungen. Deshalb verlangen Märkte höhere Renditen für Staatsanleihen. Das bedeutet, dass Staaten sich teurer verschulden und alte Schulden teurer refinanzieren müssen.
Gleichzeitig müssten sie Haushalten und Unternehmen helfen, höhere Preise für Kraftstoff, Strom und Lebensmittel zu überstehen. Der Spielraum wird also kleiner.
Höhere Renditen fließen schnell in die breitere Wirtschaft. Unternehmen verschulden sich teurer, was Investitionen, Beschäftigung und Übernahmen bremst. Haushalte spüren den Druck über teurere Hypotheken, Kredite und Energierechnungen. Auch Aktienmärkte werden verwundbarer, da höhere Zinsen Bewertungen senken.
Regierungen stehen zwischen drei Bedürfnissen. Subventionen, Verteidigung und Zinsen auf Schulden konkurrieren um denselben Haushaltstopf.
Andere europäische Länder im neuen Zinsumfeld
Für Slowenien, Kroatien, Österreich und Italien wirkt der Iran-Schock vor allem über den EZB-Kanal. Höhere Öl- und Kraftstoffpreise bedeuten hartnäckigere Inflation. Das verschiebt Zinssenkungen oder belebt sogar Spekulationen über eine weitere Straffung. Für den deutlich kleineren Währungsraum Ungarns ist der Schock gefährlicher, da er zugleich die Inflation stark antreiben und die Währung treffen kann.
Österreich: In dieser Ländergruppe liegt Österreich beim Kredit- und Liquiditätsrisiko dem zentralen Maßstab des Euroraums am nächsten. Doch auch Österreich ist kein Schuldner mehr, der Kredite „kostenlos“ erhält. Der Sprung der geforderten Rendite von etwa minus 0,1 Prozent Anfang 2020 auf rund 3,2 Prozent heute bedeutet, dass die österreichische Staatskurve vollständig neu bewertet wurde.
Slowenien: Slowenische Schulden werden heute recht nahe an österreichischen gehandelt. Das ist eine gute Nachricht. Doch auch das absolute Niveau der Finanzierungskosten ist wichtig. Die slowenische Zehnjahresrendite liegt bei rund 3,4 Prozent und bedeutet ein deutlich anderes, teureres Umfeld für die Refinanzierung von Schulden.
Kroatien: Kroatien ist die interessanteste Geschichte der Euro-Konvergenz. Anfang 2020 lag seine Rendite deutlich höher als bei Slowenien und Österreich. Nach der Einführung des Euro 2023 verschwand ein großer Teil der Risiken, womit Kroatien näher an den Kern des Euroraums und an Slowenien rückte. Dennoch hat die Euro-Mitgliedschaft das Land nicht vor dem Inflationsschock geschützt.
Italien: Die zehnjährige Rendite Italiens ist höher, da die Schulden deutlich größer sind und Investoren einen Spread gegenüber sichereren Euro-Schuldnern verlangen. Italien ist jedoch nicht mehr so exponiert wie in früheren Eurokrisen. Eingriffe der EZB, Nachfrage nach höher rentierendem Euro-Schuldenpapier und eine relativ ruhigere italienische Politik halfen, die geforderten Renditen vom Höchststand bei fast 4,9 Prozent im Oktober 2023 auf unter vier Prozent zu senken.
Ungarn: Ungarn gehört in eine andere Kategorie, da es außerhalb des Euro steht. Investoren verlangen daher eine Kompensation für Forint-Risiko, Inflationsrisiko und politische Unsicherheit. Deshalb explodierten die ungarischen Zehnjahresrenditen 2022 auf über zehn Prozent und bleiben trotz deutlichen Rückgangs weit über den Staaten des Euroraums. Der Rückgang vom Höchststand ist eine Geschichte der Disinflation. Das Niveau bleibt jedoch eine Geschichte der Risikoprämie.
Im Großen und Ganzen heißt das, dass Bundesanleihen zwar der Referenzpunkt im Euroraum bleiben, doch auch der deutsche Staat finanziert sich nicht mehr zu Negativzinsen. Höhere Energiepreise, höhere Verteidigungsausgaben und steigende Zinslasten treffen auf eine Industrie, die ohnehin unter Kosten- und Wettbewerbsdruck steht. Damit wird die Frage, wie viel fiskalischer Spielraum für Investitionen, Entlastungen und Sicherheit bleibt, zu einem zentralen Standortthema.