Die teuersten Technologieaktien haben das größte Potenzial für starke Rückgänge
Die zweite Hälfte des Jahres 2026 begann so, wie die erste geendet hatte: mit Schwankungen bei den Technologieriesen, die die Bewegung der wichtigsten Börsenindizes bestimmten. Der S&P 500 hat das beste Quartal seit 2020 hinter sich.
Was kommt als Nächstes? An der Wall Street gewinnt die Debatte über die Bewertungen der Aktienmärkte wieder an Stärke. Erneut stehen sich Technologieoptimisten und jene gegenüber, die vor hohen Bewertungen am Markt warnen. Der Buffett-Indikator und der Shiller-Index zeigen zwar, dass der Markt stark überbewertet ist. Doch darüber habe ich bereits vor zwei Jahren geschrieben, und seitdem haben Aktien trotz der Warnungen weiter deutlich zugelegt.
Wir sind bereits in die Saison der Quartalsberichte eingetreten. Die Unternehmen im S&P 500 sollen ihre Quartalsgewinne um 24 Prozent steigern, zeigen Daten von LSEG. Gewinnwachstum ist eine gute Grundlage dafür, dass auch der Anstieg der Aktien weitergeht. Natürlich wissen wir aber nie, was uns alles überraschen kann.
Wöchentliche Kursveränderungen
- SBI TOP: plus 1,76 Prozent
- S&P 500: plus 1,8 Prozent
- Nasdaq: plus 2,1 Prozent
- Dow Jones: plus 2,00 Prozent
- MSCI World: plus 2,01 Prozent
- Eurostoxx 600: plus 0,0 Prozent
- Gold je Unze: plus 2,5 Prozent, 4.175 Dollar
- Bitcoin: plus 4,5 Prozent, 63.241 Dollar
Jeremy Grantham: Die teuersten Aktien werden wahrscheinlich sehr stark fallen
Der legendäre Anleger und Mitgründer der Vermögensverwaltungsgesellschaft GMO, Jeremy Grantham, sagt, amerikanische Aktien seien nach einigen Maßstäben die teuersten der Geschichte. Dabei verweist er auf das Verhältnis zwischen dem Wert des Aktienmarktes und dem Bruttoinlandsprodukt.
„Gemessen am Verhältnis zwischen dem Wert des Aktienmarktes und dem BIP, mit bestimmten Anpassungen, ist dies der teuerste Markt in der amerikanischen Geschichte“, sagte er gegenüber CNBC.
Grantham ist bekannt für seine Warnungen vor früheren Bärenmärkten. Vor dem Platzen einer Blase bei künstlicher Intelligenz warnte er bereits im März 2024. Trotz seiner Warnungen stiegen Aktien weiter. Diesmal war er im Podcast The Diary of a CEO noch deutlicher.
„Ich denke, dass dies die größte Anlageblase in der amerikanischen Geschichte ist“, sagte er.
Seiner Ansicht nach werden jene Aktien am stärksten betroffen sein, die am stärksten gestiegen sind. Das gilt vor allem für Aktien, die mit künstlicher Intelligenz verbunden sind, und für andere besonders beliebte Börsengeschichten.
„Die teuersten Aktien werden höchstwahrscheinlich sehr stark fallen. Aktien, die am stärksten gestiegen sind, also Aktien der künstlichen Intelligenz und andere beliebte Aktien mit den größten Sprüngen, sind historisch betrachtet jene, bei denen man die größten Rückgänge erwarten muss“, sagt Grantham.
Sein Rat ist klar: verkaufen.
„Wenn Sie stark in amerikanischen Technologieaktien engagiert sind, wäre mein persönlicher Rat, sie alle zu verkaufen“, sagte er.
Dasselbe gelte seiner Ansicht nach auch für amerikanische Aktien insgesamt. „Halten Sie keine amerikanischen Aktien“, rät Grantham.
Peter Oppenheimer: Der Anstieg wird sich in der zweiten Jahreshälfte fortsetzen
Anders denkt Peter Oppenheimer, globaler Chefaktienstratege von Goldman Sachs und Leiter der europäischen makroökonomischen Forschung. Seiner Ansicht nach kann der Anstieg der weltweiten Aktien auch in der zweiten Jahreshälfte weitergehen.
Den wichtigsten Grund sieht er in den Geschäftsergebnissen der Technologieunternehmen. Diese waren einer der zentralen Gründe für die starke Erholung der Aktienmärkte im zweiten Quartal.
„Solange die Ergebnisse gut sind und sich das Wachstum auf immer mehr Sektoren ausweitet, glaube ich, dass wir in der zweiten Jahreshälfte weitere Anstiege sehen werden“, sagte er gegenüber Bloomberg TV.
„Wahrscheinlich werden sie geringer sein als in der ersten Jahreshälfte, aber ich denke, dass sie ziemlich breit verteilt sein werden“, fügte er hinzu.
Oppenheimer meint, dass die Investitionen der Technologieunternehmen in künstliche Intelligenz auch anderen Unternehmen helfen werden. Seiner Ansicht nach sind europäische Unternehmen gut positioniert, um daraus Nutzen zu ziehen.
„Europa hat im Vergleich zu anderen Märkten einen Bewertungsvorteil, selbst wenn man dies nach Sektoren anpasst. Es stimmt, dass diese Unternehmen im Durchschnitt langsamer wachsen, aber die Gewinne sind ziemlich stabil. Ich denke, dass das auch künftig so bleiben wird“, sagt der Stratege.
Bank of America: Schnellster Rückzug aus US-Aktien seit März
Analysten der Bank of America stellen fest, dass Anleger vorerst eher auf die Skeptiker hören. Amerikanische Aktienfonds verzeichneten in der Woche bis zum 1. Juli Nettoabflüsse von 17,2 Milliarden Dollar.
Das war der schnellste Rückzug von Anlegern aus amerikanischen Aktien seit März. Zu den Gründen gehören auch die hohen Bewertungen von Aktien, die mit künstlicher Intelligenz verbunden sind.
Anleger suchten Chancen anderswo. Japanische Aktien verzeichneten Zuflüsse von 1,9 Milliarden Dollar. Das war der höchste Wert seit sieben Wochen.
Ludovic Subran: Das Gefühl der Unerschütterlichkeit am Aktienmarkt täuscht
Der Chefökonom der Allianz, Ludovic Subran, meint, dass der Einfluss künstlicher Intelligenz auf die Wirtschaft wahrscheinlich geringer sein wird, als die Märkte derzeit erwarten. Seiner Ansicht nach sind Anleger bei Prognosen zur Produktivität zu begeistert.
„Eigentlich wissen wir noch nicht, wie breit die Technologie eingesetzt wird und welchen Einfluss sie auf die Realwirtschaft haben wird. Der Markt ist jedoch bereits sehr optimistisch, besonders bei den Erwartungen zum Produktivitätswachstum, obwohl es eher eine hybride Lage geben wird“, sagte er gegenüber Bloomberg TV. „Persönlich sehe ich hier Anzeichen übertriebener Begeisterung“, fügte er hinzu.
Subran räumt ein, dass künstliche Intelligenz Einfluss haben wird. „Das ist ein Moment wie in der Renaissance“, sagt er. „Künstliche Intelligenz wird die Dienstleistungswirtschaft tatsächlich verändern, aber ich sehe auch Dinge, die seltsam sind.“
Er verwies auf das Schuldenwachstum, das durch Investitionsausgaben angetrieben wird. Auch hob er große Unterschiede zwischen Technologieunternehmen hervor. Einige, etwa Apple, täten auf diesem Gebiet seiner Ansicht nach fast nichts, andere dagegen zu viel.
„Wenn wir auf das Risiko der Veralterung von Rechenzentren, die Monetarisierung dieser Investitionsausgaben und die Ausgabe von Schuldpapieren für Ausschüttungen an Aktionäre schauen, erscheint mir das nicht sehr gut“, sagte er.
Seiner Ansicht nach sind Anleger am Anleihemarkt weiterhin ziemlich misstrauisch. Am Aktienmarkt dagegen herrscht das Gefühl, dass die Möglichkeiten nahezu unbegrenzt seien.
„Natürlich sind sie das nicht“, warnt Subran.
Citi: Der Ölpreis könnte auf 60 Dollar je Barrel fallen
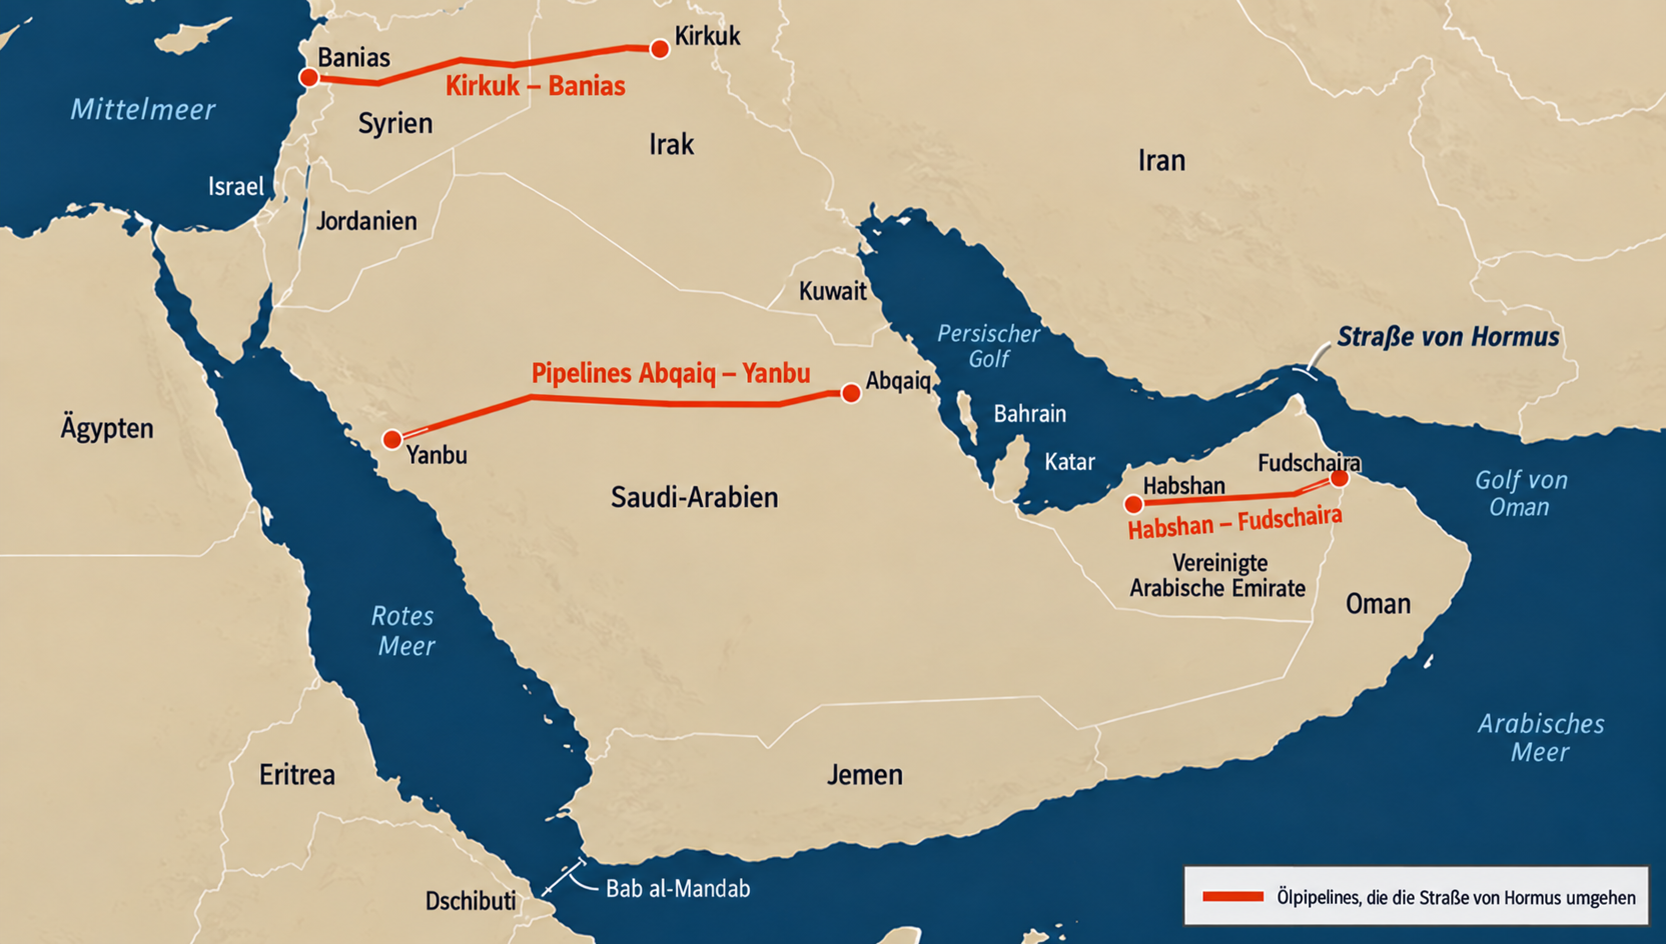
Analysten der Citigroup erwarten, dass der Ölpreis bis zum Jahresende auf 60 Dollar je Barrel sinken könnte. Grund sind die Entspannung in der Straße von Hormus und ein schwächeres Bild am physischen Ölmarkt.
„Das Gleichgewicht zwischen Angebot und Nachfrage macht wieder auf sich aufmerksam“, schrieben sie in einem Bericht an Kunden. „Die Schiffsströme normalisieren sich, chinesische Käufer sind nicht in Sicht, der physische Ölmarkt hat sich stark abgekühlt, und die Lagerbestände sind deutlich weniger gefallen als erwartet.“
Nach ihrer Einschätzung bedeutet das, dass Öl nach dem Rückgang um 30 Prozent im zweiten Quartal weiter billiger werden könnte. Statt eines Angebotsmangels könnte ein bedeutender Überschuss entstehen.
„Wir empfehlen Verkäufe bei jeder sommerlichen Erholung und erwarten, dass Brent zum Jahreswechsel 60 bis 65 Dollar je Barrel erreicht“, sagen die Analysten.